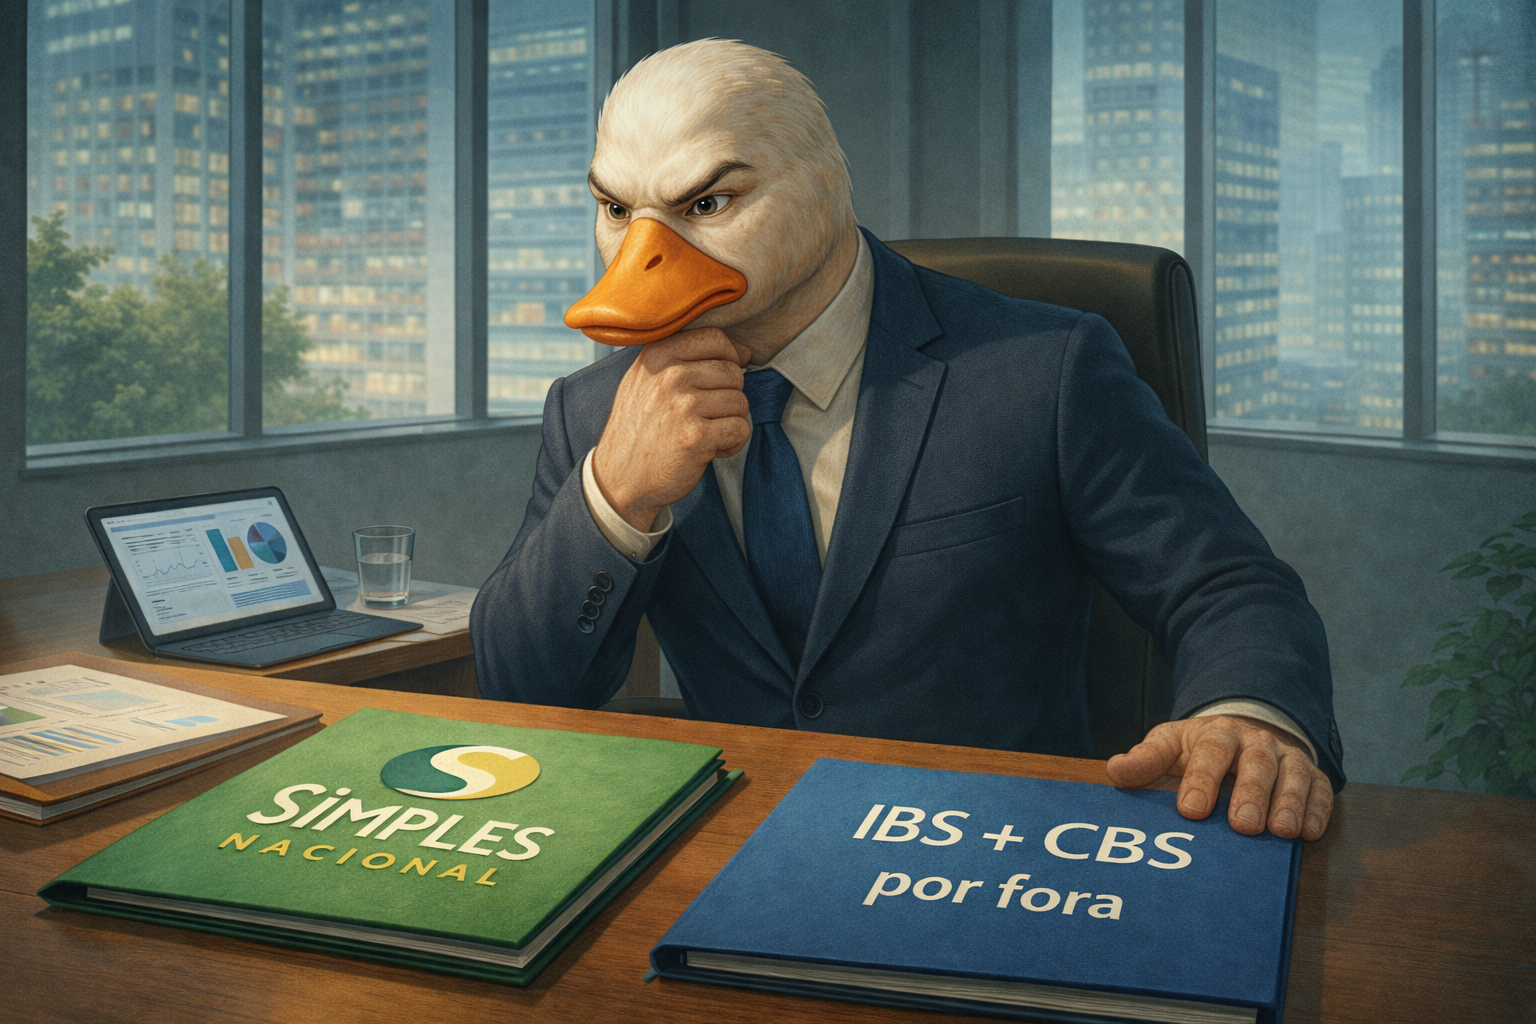
Simples Nacional na Reforma Tributária. O que muda para a sua empresa com o IBS e a CBS
Se a sua empresa está no Simples Nacional há alguns anos, é bem provável que a escolha do regime tributário já tenha virado rotina. Todo ano a decisão se repete, quase no automático.
Com a Reforma Tributária, esse automático deixa de ser seguro. A forma como as empresas compram e vendem entre si vai mudar, e isso muda também o peso da escolha do seu regime.
E como a reforma costuma chegar cheia de termos técnicos, a ideia aqui é traduzir tudo isso em uma linguagem simples, que faça sentido tanto para os empresários quanto para contadores.
Neste artigo você vai entender, passo a passo, o que continua igual no Simples, o que realmente muda com a chegada do IBS e da CBS, como funciona o regime híbrido e o que avaliar para não tomar uma decisão que custe clientes ou dinheiro ao seu negócio.
O Simples Nacional vai acabar com a Reforma Tributária?
Não. O Simples Nacional continua existindo depois da Reforma Tributária. A forma de fazer a opção, os anexos e a lógica de cálculo que você já conhece seguem valendo.
Isso não quer dizer que nada muda. Algumas alterações acontecem dentro do próprio Simples, e é importante que você entenda cada uma delas. E a primeira delas costuma aparecer justamente naquela guia que chega todo mês.
O DAS vai mudar com o IBS e a CBS?
O Simples não é um imposto único. Ele reúne vários tributos que você recolhe em uma só guia, o DAS. Com a reforma, os tributos sobre consumo que hoje estão dentro dessa guia (PIS, Cofins, ICMS e ISS) vão dando lugar aos novos tributos criados pela reforma, a CBS e o IBS.
A boa notícia é que essa troca foi pensada para ser proporcional. A parcela dos tributos que saem é substituída pela dos novos, sem que isso, por si só, aumente o valor que você paga no Simples.
E se você usa o Fator R, pode ficar tranquilo. A reforma não altera o cálculo do Simples. Os anexos continuam os mesmos, e as regras também.
Mas, se a guia muda tão pouco, talvez a mudança mais importante esteja em outro lugar, na relação com quem compra de você.
Crédito de IBS e CBS. Por que o Simples Nacional pode perder competitividade
Com a reforma, as empresas do regime regular passam a recuperar crédito do IBS e da CBS que vêm nas notas fiscais das compras que fazem. Quanto mais imposto o fornecedor transfere na nota, mais o cliente recupera, e menor fica o custo real da compra para ele.
É aqui que mora a diferença. No regime regular, a alíquota somada de IBS e CBS deve ficar próxima de 28%. Já a empresa do Simples transfere como crédito apenas o IBS e a CBS que efetivamente recolhe dentro do DAS, um percentual bem menor. Com a reforma totalmente implantada, esse crédito deve ficar, em geral, entre 2% e 10%, variando conforme o anexo e a faixa de faturamento.
Agora imagine duas empresas disputando o mesmo cliente, com o mesmo preço. Uma está no Simples e a outra no regime regular. Para o cliente que também é do regime regular, comprar da segunda gera muito mais crédito e, por isso, sai mais barato. A tendência natural é que ele prefira esse fornecedor.
Esse é o ponto de atenção. Sua empresa pode continuar pagando o mesmo imposto e, mesmo assim, perder espaço para a concorrência. E foi justamente pensando nesse risco que a reforma abriu uma alternativa para quem está no Simples.
Regime híbrido no Simples Nacional. Como funciona e para quem faz sentido
Como o Simples funciona como um combo de tributos, a reforma permitiu uma saída parcial. A empresa continua no Simples para os demais tributos, como IRPJ, CSLL e a contribuição previdenciária, e passa a apurar apenas o IBS e a CBS pelo regime regular, ou seja, por fora do DAS. Por isso o apelido de regime híbrido.
Vale dizer que "híbrido" é um apelido, e não o nome oficial. A lei fala em optante do Simples que apura IBS e CBS pelo regime regular. No entanto, é cada vez mais frequente a Receita Federal utilizar o termo híbrido, que já pegou no mercado e ajuda muito a entender a ideia.
Com essa opção, o seu cliente passa a aproveitar o crédito cheio, e a sua empresa volta a competir de igual para igual nas vendas para outras empresas.
Uma dica importante: se você vende principalmente para o consumidor final, essa questão pesa bem menos, porque a pessoa física não aproveita crédito. O impacto é maior para quem vende para outras empresas.
Só que, como quase toda escolha tributária, essa também tem um outro lado da balança.
Vale a pena continuar no Simples Nacional depois da Reforma Tributária?
Quem está no Simples Nacional passa a encarar uma escolha. Se continua como está, pode perder clientes. Se vai para o híbrido ou para o regime regular, pode pagar mais imposto e assumir mais rotinas.
E essa decisão não é só de quem vende para outras empresas. Mesmo que a sua empresa venda principalmente para o consumidor final, vale refazer as contas. Com a nova forma de cobrança dos tributos sobre consumo, o regime que fazia sentido até aqui pode não ser mais o mais econômico para o seu negócio, especialmente se você compra muito de fornecedores e poderia aproveitar os créditos dessas compras no regime regular.
Muitos empresários, e até contadores, tendem a manter o Simples só porque essa foi a escolha dos últimos anos. É compreensível, mas já não é suficiente.
A decisão certa passa por duas análises feitas juntas. A primeira é tributária: quanto a sua empresa pagaria em cada cenário, no Simples como está hoje, no híbrido e no regime regular. A segunda é de mercado: quem são os seus clientes, se compram como empresa ou como pessoa física, e quanto o crédito pesa na decisão de compra deles.
Colocar esses cenários no papel mostra o caminho com clareza. E um bom contador pode ir além desses dois caminhos, encontrando alternativas que deixem a sua empresa mais competitiva e, ao mesmo tempo, reduzam os seus impostos.
Como escolher o melhor regime tributário para a sua empresa
A Reforma Tributária não acaba com o Simples Nacional, mas acaba com a escolha feita no automático. O imposto dentro do DAS muda pouco. O que muda é a forma como os seus clientes enxergam a sua nota fiscal.
Um bom começo pode ser uma conversa com o seu contador, pedindo uma simulação comparando os cenários para a sua empresa, levando em conta o perfil dos seus clientes. Uma decisão bem feita agora protege o seu negócio pelos próximos anos.
Essa conversa fica muito mais leve quando empresário e contador falam a mesma língua sobre a reforma. E, na maioria das vezes, tudo começa com alguém disposto a simplificar o que parece complicado.
Avalie as possibilidades
Simples, híbrido ou regime regular?
Aprenda a montar todos os cenários para empresas do Simples Nacional. Saia da teoria e coloque na prática.
Conrado Viana é contador há 17 anos, criador do Simplificando a Reforma Tributária e do método CDP (Clareza, Direção e Prática), que traduz com rapidez a Reforma Tributária para a realidade dos negócios. Seu trabalho ajuda contadores e empresários a entender as mudanças e tomar decisões com segurança.