Lucro Presumido na Reforma Tributária: o que muda e o que não muda
O Lucro Presumido não vai acabar com a Reforma Tributária. Mas vai mudar tanto que, se a sua empresa sempre esteve nesse regime, talvez seja hora de olhar para essa escolha com outros olhos.
A chegada do IBS e da CBS muda a forma de calcular os impostos sobre consumo, e isso mexe diretamente no quanto o seu negócio vai pagar.
Siglas e termos técnicos costumam afastar muita gente desse assunto, e é natural que seja assim. Por isso, a proposta aqui é colocar cada mudança em palavras do dia a dia, para que tanto quem toca o negócio quanto quem cuida dos números dele consiga acompanhar sem esforço. Ao longo do texto, você vai entender o que muda, o que continua igual e o que avaliar para decidir se vale a pena continuar no Lucro Presumido.
Quais impostos mudam no Lucro Presumido com a Reforma Tributária?
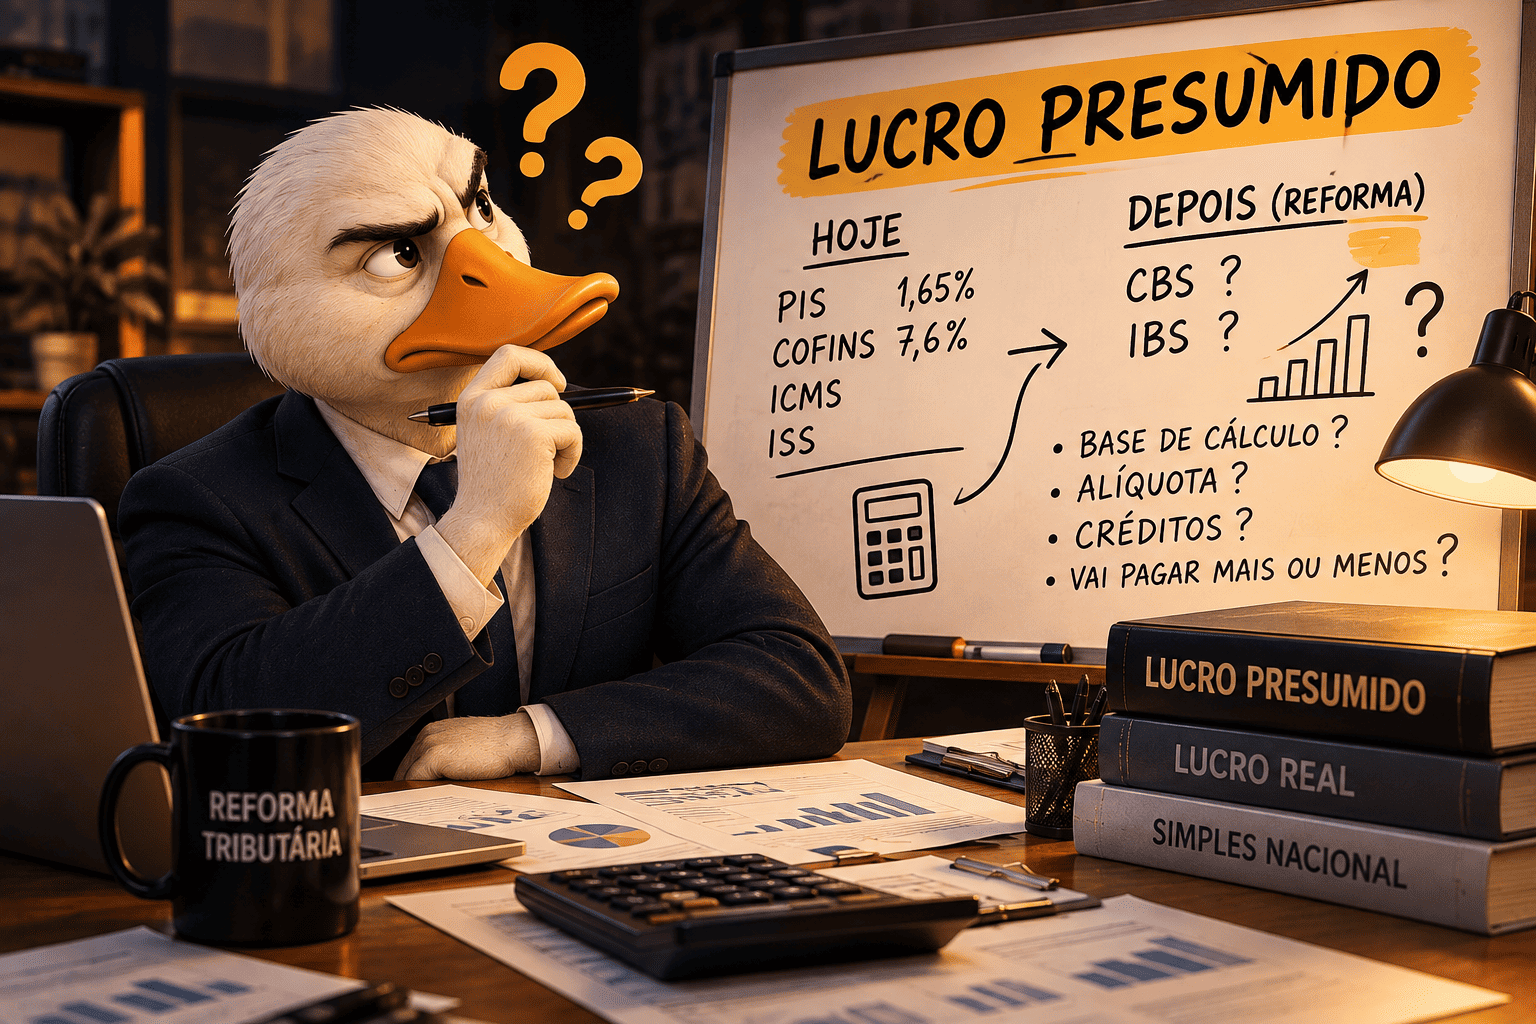
A Reforma Tributária aprovada é a reforma do consumo. Isso significa que só mudam os tributos que incidem sobre o consumo, que hoje são PIS, Cofins, ICMS e ISS.
No lugar deles entram a CBS, de competência federal, e o IBS, de estados e municípios.
Só que a mudança vai muito além dos nomes. O que muda de verdade é a forma de calcular esses impostos.
Como será calculado o imposto no Lucro Presumido com IBS e CBS?
Para entender essa mudança sem complicação, vale voltar ao conceito central de qualquer imposto. Imposto é sempre base de cálculo multiplicada pela alíquota.
A reforma mexe nas duas pontas dessa conta. E a primeira delas é a base de cálculo.
Como funciona a base de cálculo do IBS e da CBS no Lucro Presumido?
Hoje, no Lucro Presumido, PIS e Cofins são, em grande maioria, calculados sobre o faturamento. Tudo o que a empresa vende entra na conta.
Com a reforma, o IBS e a CBS passam a pesar, na prática, sobre a margem fiscal da sua empresa. O imposto é calculado sobre as vendas, mas a empresa recupera como crédito o imposto que veio nas notas das suas compras.
Margem fiscal é o resultado de todas as receitas, menos as despesas que têm nota fiscal e geram crédito. É o nome que damos ao conceito de valor agregado que a reforma trouxe, e ajuda a enxergar sobre o que o imposto realmente vai pesar.
Um parêntese técnico, bem rápido. Essa mudança é o que se chama de passagem da cumulatividade, quando o imposto incide sobre o faturamento, para a não cumulatividade, quando o imposto incide sobre o valor agregado.
Se por um lado a base de cálculo tende a ficar menor, é na outra ponta da conta que mora a maior parte das preocupações.
Qual será a alíquota do IBS e da CBS no Lucro Presumido?
Hoje, uma empresa de serviços no Lucro Presumido, por exemplo, paga entre cerca de 5,65% e 8,65% de tributos sobre consumo, somando PIS, Cofins e ISS. Com a reforma, a alíquota padrão de IBS e CBS está estimada perto de 28%.
Ou seja, a base de cálculo diminui, mas em muitas situações o aumento da alíquota pesa mais. O contrapeso entre uma coisa e outra depende diretamente das margens praticadas pela sua empresa. Quanto menor a margem, menor o imposto.
Até aqui, tudo isso fala dos impostos sobre consumo. Para enxergar o efeito completo no seu negócio, falta olhar para os impostos sobre o lucro, que seguem por um caminho diferente.
O que não muda no Lucro Presumido com a Reforma Tributária?
Os impostos sobre a renda, IRPJ e CSLL, não fazem parte da reforma do consumo e mantêm a mesma estrutura de hoje.
Eles continuam sendo calculados sobre um percentual de presunção aplicado ao faturamento. É justamente essa presunção de lucro que dá nome ao regime.
Com a possibilidade de aumento nos impostos sobre consumo e a estrutura dos impostos sobre a renda mantida, fica mais fácil enxergar o que pesa na decisão de permanecer nesse regime.
Vale a pena continuar no Lucro Presumido depois da Reforma Tributária?
A única forma de ter certeza é comparar. O Lucro Presumido só pode ser avaliado ao lado das outras formas de recolher impostos que estão ao alcance da sua empresa.
Dependendo do faturamento, as alternativas podem ser o Lucro Real ou o Simples Nacional.
Muitos contadores já fazem esse tipo de simulação hoje. A diferença é que, com a reforma, os números mudam, e a escolha que funcionou até aqui pode não ser a melhor daqui para frente.
As mudanças são tributárias, mas tão profundas que vão mudar a própria forma de fazer negócios.
Como escolher o regime tributário depois da Reforma Tributária?
O Lucro Presumido continua existindo, mas a lógica que sustentava essa escolha mudou. A base de cálculo, a alíquota e o perfil dos seus clientes passam a pesar de um jeito novo na conta.
Um bom começo pode ser uma conversa com o seu contador, pedindo uma simulação dos cenários possíveis para a sua empresa. Quando quem decide e quem orienta enxergam a reforma pelo mesmo ângulo, as escolhas ficam bem mais claras. E esse caminho costuma encurtar quando alguém se dedica a transformar o que é complexo em algo fácil de entender.
Domine todas as possibilidades
Vale a pena o Lucro Presumido?
Aprenda a comparar as possibilidades tributárias para qualquer negócio.
Conrado Viana é contador há 17 anos, criador do Simplificando a Reforma Tributária e do método CDP (Clareza, Direção e Prática), que traduz com rapidez a Reforma Tributária para a realidade dos negócios. Seu trabalho ajuda contadores e empresários a entender as mudanças e tomar decisões com segurança.